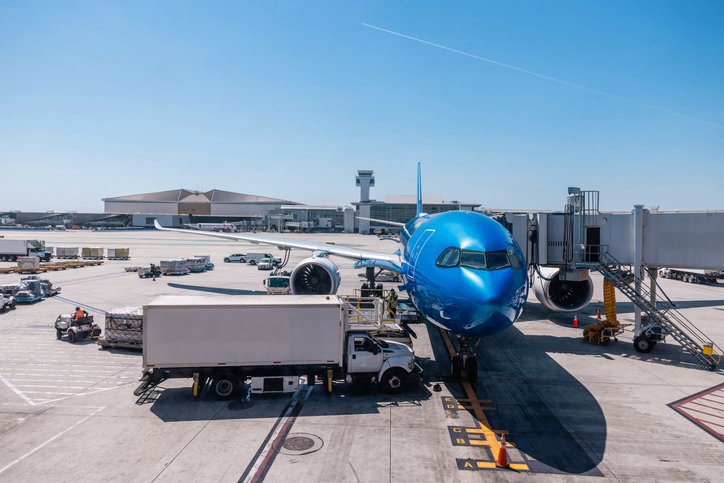


En la Gaceta del Congreso No. 1209, del 7 de septiembre de 2026, se publicó el Proyecto de Ley 206 de 2026 Cámara, “Colombia Global”, una iniciativa que plantea cambios orientados a fortalecer la internacionalización de las zonas francas y facilitar que los bienes producidos o comercializados desde estas puedan llegar a los mercados internacionales.
La propuesta parte de reconocer el papel que actualmente cumplen las zonas francas en la actividad productiva y el comercio exterior colombiano y, en ese contexto, busca articular de manera más eficiente las operaciones entre los usuarios de zona franca y las sociedades de comercialización internacional (SCI).
Actualmente, el artículo 65, parágrafo 2°, del Decreto 1165 de 2019 establece que la venta de bienes de un usuario de zona franca a una SCI se considera una importación al territorio aduanero nacional y que, en estas operaciones, no procede la expedición del certificado al proveedor.
En la práctica, esto implica que, aun cuando los bienes vendidos por los usuarios de zona franca tengan como destino final un mercado internacional, deben ser nacionalizados previamente y asumir los correspondientes tributos aduaneros. Esta situación genera mayores costos financieros y administrativos, afectando la competitividad de las empresas.
Si bien el régimen franco busca aportar al fortalecimiento de la capacidad exportadora del país, lo cierto es que, aproximadamente, el 90 % de las empresas vinculadas al régimen son pequeñas y medianas empresas, que necesitan mecanismos que les permitan abrirse camino en terceros mercados. En este contexto, las SCI se convierten en aliadas estratégicas del régimen franco, al facilitar el acceso a compradores y apoyar la gestión de las operaciones de comercio exterior de estas empresas de manera más eficiente y competitiva.
De ahí la importancia de este cambio: el proyecto de ley propone modificar este tratamiento, planteando que la venta de bienes desde un usuario industrial o comercial de zona franca a una SCI no constituya una importación, siempre que la comercializadora efectivamente exporte los bienes dentro de los 12 meses siguientes a la expedición del certificado al proveedor. Si la exportación no se realiza dentro de ese plazo, la operación adquiriría el tratamiento de una importación ordinaria, con el pago de los tributos correspondientes, intereses moratorios y las sanciones a que haya lugar.
De cualquier manera, esta iniciativa no solo busca resolver una barrera existente, sino que también visibiliza la necesidad y la oportunidad de articular los diferentes mecanismos de comercio exterior hoy existentes, de tal manera que estos funcionen de manera articulada y complementaria y permitan generar mejores condiciones para la internacionalización de las empresas colombianas.
Artículo escrito por nuestra gerente de Derecho Aduanero y Cambiario, Nathalia Sáchica para Ámbito Jurídico: Zonas francas y sociedades de comercialización internacional: una oportunidad para impulsar las exportaciones